QOMIT x Alt finance
Livre blanc
PSAN non agréés post-MiCA : quelles options pour les acteurs crypto restés à quai ?
Depuis le 1er juillet 2026, le régime PSAN a pris fin. Sur 117 acteurs enregistrés en France, 31 ont obtenu un agrément PSCA au titre de MiCA*. Pour les autres, rester à quai ne veut pas dire couler.
Trois trajectoires restent ouvertes : céder, pivoter ou liquider. Chacune se joue autant sur le terrain fiscal et comptable que réglementaire.
Notre livre blanc, co-signé QOMIT et ALT Finance, vous aide à identifier la trajectoire adaptée et à en mesurer les conséquences avant de décider.
*Chiffres à jour au 10 septembre 2026.
Du constat à l'analyse approfondie
QOMIT et ALT Finance avaient déjà alerté sur les enjeux de l'après-MiCA dans une tribune publiée dans Les Echos dès le 2 juillet 2026.
Ce livre blanc va plus loin : il analyse en détail les trois trajectoires ouvertes aux acteurs qui n'ont pas obtenu leur agrément PSCA — céder, pivoter ou liquider — et leurs implications fiscales, comptables et opérationnelles.
Le contexte
Rester à quai ne veut pas dire couler
Le 1er juillet 2026, la période transitoire ouverte par le règlement MiCA a pris fin. Le régime national des PSAN (prestataires de services sur actifs numériques), issu de la loi PACTE, s'est effacé au profit du régime européen des PSCA (prestataires de services sur crypto-actifs).
Depuis cette date, la fourniture de services sur crypto-actifs en France suppose, sauf exception, un agrément PSCA délivré par l'autorité compétente d'un État membre et, le cas échéant, l'utilisation du passeport européen.
Le récit ambiant parle d'hécatombe. Les chiffres racontent surtout une recomposition. Sur les 117 structures enregistrées en France sous le statut de PSAN, 31 ont obtenu un agrément PSCA. À l'échelle européenne, on comptait environ 2 700 acteurs avant MiCA, contre 309 agréés PSCA fin juillet 2026.
Le marché ne disparaît pas : il se recompose. Une partie se consolide, une autre se transforme, se rapproche d'autres acteurs, se déplace ou cesse son activité. Cessions d'actifs ou de clientèles, pivots, rapprochements, liquidations, réorganisations intragroupe : plusieurs trajectoires sont possibles.
La vraie question n'est donc pas de savoir qui a coulé, mais ce que font les autres.
Car un agrément non obtenu ne détruit pas, à lui seul, la valeur d'une société. Une sortie mal préparée, en revanche, peut en détruire une partie. Pour les acteurs restés à quai, cette recomposition ouvre des options concrètes. Pour les acteurs agréés, elle peut aussi créer des opportunités de croissance externe.
Les options
Trois trajectoires, une même exigence de méthode
Face à la fin du régime PSAN, un acteur non agréé dispose principalement de trois voies. Aucune n'est meilleure par principe : le bon choix dépend de la situation propre de l'entreprise, de ses actifs, de sa trésorerie, de ses déficits, de ses contraintes réglementaires et du projet de ses dirigeants.
Céder
Identifier ce qui conserve de la valeur (clientèle, technologie, marque, données, contrats), le valoriser et structurer la cession. C'est l'une des principales voies permettant de monétiser les actifs constitués avant MiCA.
Pivoter
Redéployer l'équipe, la technologie et le savoir-faire vers une activité située hors du champ MiCA. Une voie attirante mais étroite, qui suppose une trésorerie suffisante, un débouché commercial réel et une sortie effective du périmètre réglementé.
Liquider
Organiser sa sortie plutôt que la subir. Lorsqu'elle est anticipée et correctement conduite, avec restitution des avoirs clients et apurement des comptes, une liquidation peut permettre de clôturer proprement l'activité et de préserver la capacité des dirigeants à rebondir sur un autre projet.
Le fil rouge : stratégie, chiffres, réglementation et fiscalité ne se traitent pas successivement. Ils doivent dialoguer avant que la décision ne devienne difficilement réversible.
Au sommaire
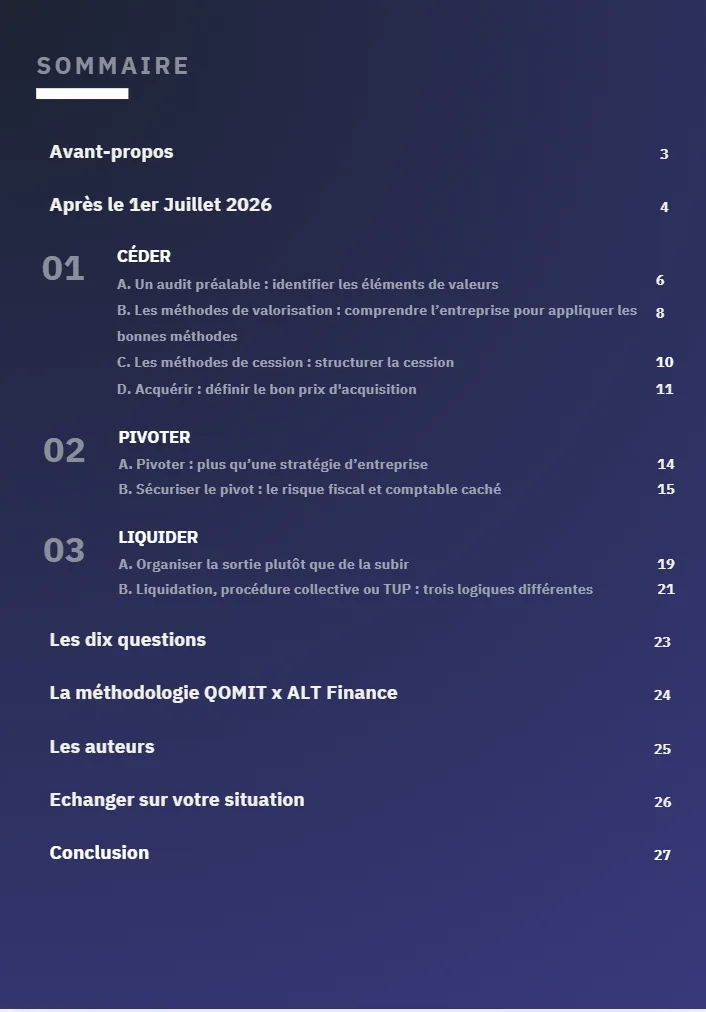
Ce que vous trouverez dans le livre blanc
- Ce qui change concrètement pour les anciens PSAN depuis le 1er juillet 2026
- Comment identifier et valoriser ce qui peut encore être cédé
- Les différentes formes de cession et leurs conséquences fiscales et comptables
- Dans quelles conditions un pivot hors du champ MiCA est réellement envisageable
- Quel sort réserver aux déficits reportables et aux autres actifs fiscaux
- Comment organiser une cessation d'activité : liquidation amiable, procédure collective ou TUP
- Les dix questions à se poser avant de choisir une trajectoire
- La méthodologie QOMIT x ALT Finance pour qualifier, chiffrer, documenter et décider
Notre méthode
Qualifier, chiffrer, documenter, décider
La fiscalité ne se calcule pas après le choix stratégique : elle y participe. La comptabilité ne constate pas seulement l'opération : elle permet aussi de déterminer si celle-ci tient économiquement.
Quatre temps structurent chaque dossier :
Qualifier
Activité, actifs, passifs, clientèle et contraintes réglementaires.
Chiffrer
Valeur, fiscalité, déficits et coûts de sortie.
Documenter
Sources, wallets, contrats et valorisations.
Décider
Périmètre, structure, calendrier et garanties.
Téléchargement
Télécharger le livre blanc (PDF)
Renseignez vos coordonnées ci-dessous pour recevoir le livre blanc.